La presidenta de la Comisión de Vigilancia explicó que las observaciones pendientes de Cultura y FOIS La Paz deberán seguir su curso ante las autoridades competentes
 Por
Alan Flores Ramos
|
jueves, 24 de septiembre de 2026.
La Paz, Baja California Sur.- El Congreso del Estado rechazó este jueves 24 de septiembre las cuentas públicas 2024 del Instituto Sudcaliforniano de Cultura (ISC) y del Fideicomiso de Obras de Infraestructura Social de La Paz (FOIS), mientras que aprobó, con observaciones pendientes, la correspondiente al Instituto Sudcaliforniano de las Mujeres (Ismujeres).
Los tres dictámenes fueron incluidos para lectura, discusión y aprobación en la sesión ordinaria de este jueves. Fueron aprobados con 17 votos a favor, 0 en contra y 0 abstenciones.
El caso de mayor monto pendiente corresponde al ISC: la Auditoría Superior del Estado (ASEBCS) formuló 49 observaciones, de las cuales únicamente nueve fueron solventadas y 40 quedaron pendientes, es decir, 81% de los resultados observados. Esos pendientes derivaron en 13 solicitudes de aclaración y 27 pliegos de observaciones.
El importe no solventado en Cultura ascendió a 30 millones 195 mil 973 pesos. De esa cifra, 28 millones 303 mil 800 pesos corresponden al apartado de adquisiciones; 1 millón 841 mil 845 pesos a ingresos y otros beneficios, y 50 mil 327 pesos a cumplimiento de disposiciones fiscales y administrativas.
Las 25 observaciones clasificadas específicamente como “procedimientos de adquisiciones” permanecieron sin solventar.
Entre los casos detallados por la ASEBCS aparece, por ejemplo, la adquisición mediante licitación pública de material, útiles y consumibles de oficina por 610 mil 711 pesos. La observación señala “documentación faltante” para acreditar su inclusión en el presupuesto y Programa Anual de Adquisiciones, bases de licitación “sin firma” y un contrato consolidado que no especificaba el importe asignado al Instituto.
En otro resultado, correspondiente a una adjudicación directa por 868 mil 499 pesos para servicios de presentación de obras y servicios profesionales, la ASEBCS volvió a señalar falta de documentación para acreditar, entre otros puntos, que la contratación se encontraba dentro del presupuesto aprobado y calendario de egresos autorizado. También se observó una adjudicación directa por 386 mil 806 pesos para boletos de traslado aéreo y arrendamiento de vehículos.
La auditoría detectó además una diferencia de 1 millón 841 mil 845 pesos entre los ingresos reportados en los estados financieros y la base de datos de cobro.
El ISC respondió que parte de la diferencia obedecía a recibos emitidos en 2024 cuyos ingresos fueron acreditados hasta 2025; sin embargo, en una primera respuesta no anexó las facturas señaladas, por lo que el resultado permaneció sin solventar.
Otro señalamiento por 50 mil 327 pesos corresponde a documentación no localizada sobre el entero de retenciones de septiembre de 2024: 34 mil 39 pesos por honorarios y 16 mil 287 pesos de ISR bajo el régimen RESICO. Aun después de una segunda entrega de información, el dictamen señala que los comprobantes respectivos no fueron localizados.
FOIS: observaciones en obras y una diferencia de 67.5 MDP
En el FOIS La Paz, la ASEBCS determinó 44 resultados con observación. El fideicomiso logró solventar 11 y dejó pendientes 33, equivalentes al 75%. Del total no aclarado, 16 corresponden a cumplimiento y gestión financiera y 17 a obra pública.
El importe no solventado fue de 3 millones 66 mil 720 pesos: 2 millones 191 mil 305 pesos corresponden a obra pública; 513 mil 740 pesos a procedimientos de adquisiciones, y 361 mil 673 pesos a cumplimiento de disposiciones fiscales y administrativas. La auditoría precisó que los 2.19 mdp relacionados con obra se concentran en inspección física y documentación comprobatoria.
El dictamen incluye además un dato que no forma parte del monto de 3.06 millones de pesos reportado como “importe no solventado”, pero que permaneció sin aclaración: una diferencia de 67 millones 569 mil 150 pesos entre el Programa Anual de Obra, que reportaba una inversión pública de 85 millones 950 mil 620 pesos, y el presupuesto de egresos devengado, donde se registraron 18 millones 381 mil 469 pesos.
La ASEBCS pidió justificar esa diferencia, presentar las actas de modificación del Comité Técnico y un informe del Órgano Interno de Control. Según el dictamen, el FOIS no atendió ese resultado ni antes ni durante los 30 días hábiles posteriores a la notificación del informe individual.
También fueron señaladas deficiencias administrativas. Los informes mensuales de enero a agosto de 2024 fueron entregados fuera de plazo; el de enero registró 223 días de atraso, febrero 193, marzo 163 y abril 133 días. Asimismo, se detectó una diferencia en el inventario de bienes muebles, que posteriormente fue parcialmente aclarada, aunque quedó pendiente documentación para acreditar la conciliación física y contable.
La revisión del FOIS tuvo, además, un alcance distinto entre ingresos y egresos: la ASEBCS reportó pruebas selectivas equivalentes al 71% del universo de ingresos, pero únicamente al 23% del universo de egresos.
Instituto de las Mujeres solventó los montos observados
El escenario fue distinto para el Instituto Sudcaliforniano de las Mujeres (Ismujeres). De 35 observaciones formuladas, 31 fueron solventadas y cuatro quedaron pendientes, equivalentes al 11%. El dato central es que los 12 millones 379 mil 236 pesos que inicialmente habían sido observados fueron solventados en su totalidad, por lo que los cuatro resultados abiertos quedaron sin importe económico pendiente.
Las observaciones que persistieron no son menores desde el punto de vista administrativo. La ASEBCS calificó con nivel bajo, de 23%, el sistema de control interno; detectó pendientes en el registro contable e inventario de bienes muebles, movimientos y conciliaciones de cuentas bancarias de ejercicios anteriores y documentación insuficiente sobre modificaciones al presupuesto de ingresos.
En este caso, la muestra auditada alcanzó el 96% del universo de ingresos y el 85% de los egresos. El decreto aprobó la cuenta pública “con las salvedades” contenidas en el dictamen y ordenó al Instituto atender las recomendaciones para evitar la reincidencia.
Rechazar una cuenta no equivale por sí mismo a acreditar desvío
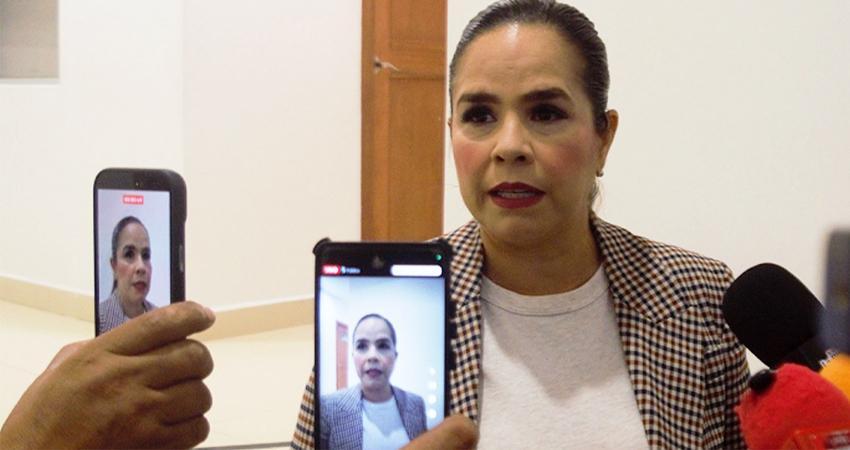
La presidenta de la Comisión de Vigilancia de la ASEBCS, diputada Gabriela Montoya Terrazas (PT), explicó en entrevista para Diario El Independiente que una observación pendiente o la no aprobación de una cuenta no significa, por sí misma, que esté acreditado un robo o desvío de recursos.
“¿No quiere decir que se haya robado el dinero?”, fue cuestionada la legisladora, a lo que respondió que no pueden hacer señalamientos, sino que corresponde a la Comisión analizar lo entregado por los entes, lo solventado y lo pendiente. Las eventuales responsabilidades administrativas, resarcitorias o penales deben ser determinadas por las autoridades competentes.
“Ismujeres aprueba la cuenta pública y el resto, por falta de solventar, no aprueba su cuenta del 2024”. También puso énfasis en la obligación de conservar expedientes y documentación comprobatoria: “lo que no está comprobado, pues está ahí en el aire”.
Los decretos de los tres entes mantienen abierta la ruta de responsabilidades. Incluso en el caso de Ismujeres, cuya cuenta fue aprobada, el Congreso estableció expresamente que esa decisión no exime de responsabilidad administrativa, civil, penal, política o resarcitoria, ni cancela investigaciones futuras. La misma disposición aplica para el ISC y FOIS La Paz.
Recibe notificaciones en tu correo electrónico y entérate antes que nadie de todo lo que ocurre en Baja California Sur.